如果说前六期解决的是“能不能投、怎么投、投进去以后怎么管”,那么到了第七期,我们需要回答另一个更现实的问题:项目落地乌兹别克斯坦之后,钱究竟能留下多少?
 (图片来源于视觉中国)
对于已经进入乌兹别克斯坦市场,或者正在进行投资测算的中国企业而言,税务问题从来不是项目落地后的“附加问题”。企业真正需要关注的,也并不只是“乌兹别克斯坦税率高不高”,而是:企业实际需要缴哪些税?适用什么税收政策?能否享受税收优惠?以及2025年以来的税制变化,会不会影响企业原来的投资测算和收益预期?
这些问题最终都会反映到项目的利润、现金流和投资回收周期上。因此,本期我们不妨从“15%的企业所得税”这个最容易被记住的数字出发,看一看乌兹别克斯坦企业实际面对的税负,以及近两年值得关注的几项政策变化。
PART.01乌兹别克斯坦的税负,不止15%的企业所得税
乌兹别克斯坦现行税收体系以《乌兹别克斯坦共和国税法典》(O'zbekiston Respublikasining Soliq kodeksi,以下简称《税法典》[i])为基础,税务管理和征收主要由经济和财政部下属税务委员会负责。近年来,乌兹别克斯坦一边通过税收和投资优惠吸引外资,一边也在调整部分行业和经营活动原有的优惠政策。对于已经在当地经营,或者按照此前税收政策进行投资测算的中国企业而言,这种变化值得持续关注。
对于一般企业而言,企业所得税15%、增值税12%、个人所得税12%、社会税12%是最常被提及的几个数字。但在实际经营过程中,企业可能承担的税种远不止于此。根据乌兹别克斯坦相关法律规定,不同行业和经营模式还可能涉及营业税、财产税、土地税、水资源利用税以及矿产资源使用税等。
乌兹别克斯坦主要税种及税率见下表[ii]:
表 1 乌兹别克斯坦主要税种和税率
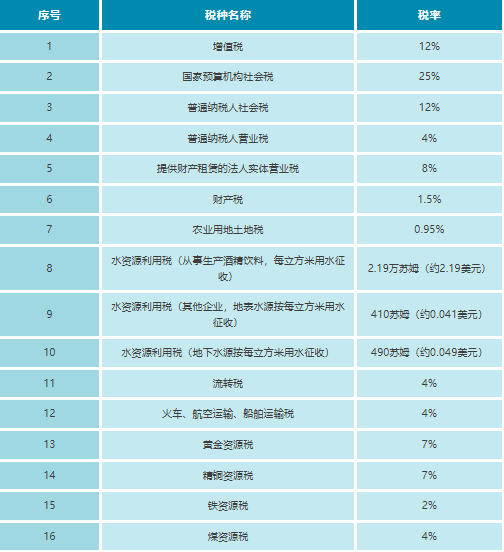
注:上述税率根据乌兹别克斯坦现行税收及预算政策整理,具体税负还需结合纳税主体、行业、收入规模及适用优惠政策进一步判断。
从税种结构来看,乌兹别克斯坦并不存在一个适用于所有企业的简单综合税率。对于轻资产服务企业,企业所得税、增值税和社会税可能构成主要税负;对于拥有大量厂房、土地的制造业和物流企业,财产税和土地税同样需要纳入长期成本;而对于矿产、冶金等资源型项目,资源税和水资源利用税则可能直接影响项目盈利能力。
因此,企业在比较不同国家的投资成本时,不能只比较企业所得税税率,而应当结合行业、资产结构和经营模式进行整体税负测算。
PART.02
2025年税改:出口不再天然享受企业所得税“零税率”
2025年的税制调整中,出口型企业尤其值得关注。
根据乌兹别克斯坦共和国经济和财政部公布的《2025年度税收和预算政策调整说明》[iii],自2025年1月1日起,针对出口商品和服务的0%企业所得税优惠被取消,同时相关出口收入不再排除在营业税税基之外。这一调整与乌兹别克斯坦持续推进经济开放和加入WTO有关。这意味着,对于不少以乌兹别克斯坦为生产基地,并面向周边国家或欧洲市场开展出口业务的企业而言,过去“出口导向型项目天然享有所得税优势”的投资逻辑,需要重新审视和评估。
这里还需要区分企业所得税和增值税。出口优惠发生调整,并不意味着出口业务全部开始缴纳增值税。出口业务的增值税处理、零税率和退税问题,仍然需要结合具体交易和当地税法规定判断。与此同时,乌兹别克斯坦也在推进出口增值税退税程序电子化,例如以海关电子信息作为出口确认依据,减少传统纸质材料。
从企业角度看,这次调整的影响不只是“多缴多少税”。出口型制造企业通常投资周期较长,税收优惠一旦发生变化,影响的往往是整个项目的利润率和现金流安排。
PART.03电商税制调整:数字业务也不能只看“轻资产”
电子商务是近年来乌兹别克斯坦重点发展的领域之一,同时也是税制调整较为明显的行业。根据乌兹别克斯坦2025年度税收政策,电子商务企业的企业所得税税率由此前的7.5%调整至10%,营业税税率由2%调整至3%。
这一变化对于计划在乌兹别克斯坦发展平台经济、线上零售、订阅服务以及数字交易业务的中国企业具有直接影响。很多企业进入新兴市场时,往往将“线上业务”理解为轻资产模式,重点关注公司注册、支付和外汇问题,却容易忽略线上业务可能适用不同于传统企业的税收规则。
对于数字经济项目而言,乌兹别克斯坦的市场机会较大,但税务政策也在持续调整。“注册时适用什么税率”和“未来实际承担什么税负”并不是完全相同的问题。对于正在进行项目投资或平台落地的企业,应当结合最新政策重新测算项目的盈利能力和投资回收期。
PART.04自由经济区:优惠政策之外,更应关注优惠能否稳定落地
自由经济区是乌兹别克斯坦吸引制造业和大型投资项目的重要政策工具。乌兹别克斯坦现有纳沃伊、安格连、塔什干工业特区等多个自由经济区,入驻企业可享受企业所得税、财产税、土地税阶梯式减免,生产用设备及原材料进口免征关税、进口环节增值税可申请延期缴纳,以及外汇自由结算等优惠[iv]。
根据乌兹别克斯坦投资主管部门公开信息[v],自由经济区参与者在满足相关条件的情况下,可以享受财产税、土地税、水资源利用税等方面的优惠,优惠期限根据投资规模确定,其中投资超过1000万美元的项目,相关优惠期限最长可达10年;企业所得税优惠则适用不同的投资金额门槛,投资超过1500万美元的项目可享受最长10年的企业所得税优惠。符合条件的进口材料、设备及原材料等,也可以享受相应的关税优惠。
对于大型制造业项目而言,自由经济区的意义并不只是“税率更低”,而在于其能够将产业准入、土地、基础设施、税收和海关政策结合起来。2025年以来,乌兹别克斯坦又进一步调整特别经济区和工业区的管理制度。因此,中国企业选择自由经济区时,建议不要简单理解为“进区就免税”。真正需要重点审查的至少包括四个问题:
第一,企业是否符合具体园区的产业定位;
第二,投资金额和实际投资进度是否满足优惠条件;
第三,优惠涉及哪些税种、持续多长时间;
第四,项目未达到投资承诺或者产业要求时,是否存在优惠取消或补税风险。
从乌兹别克斯坦国家统计委员会2026年8月17日公布的最新统计数据[vi]看,乌兹别克斯坦的特别经济区数量仍在持续增加,截至2026年7月1日,全国已有34个特别经济区,区内共有1,167家企业。这意味着,对于计划进行制造业和产业投资的中国企业而言,选择哪个区域落地,本身就可能影响项目未来较长周期内的税负结构和投资成本。
PART.05IT Park:数字经济企业需要关注的特殊制度
对于从事软件开发、数字运营或外包服务的科技企业来说,乌兹别克斯坦的真正红利可能不是一般税制,而是IT Park制度。根据乌兹别克斯坦政府公布的政策,符合条件的IT Park居民企业可以享受相应的税收优惠,部分优惠期限已经延长至2040年。相关优惠并不是无条件适用于所有企业,而是与出口比例及企业类型等条件相联系。例如,出口收入占比超过规定标准的IT企业,以及符合条件的IT教育机构,可以适用延长后的优惠制度。
此外,自2025年2月起至2040年,对于符合条件、出口占比较高的IT Park居民企业,其外国投资者取得股息可以适用5%的优惠税率(普通税率为10%)。因此,对于中国软件企业而言,如果计划将乌兹别克斯坦作为研发中心、软件外包基地或者区域数字服务中心,与其在公司成立后再考虑优惠,不如在投资架构设计阶段就同步研究IT Park制度。
PART.06AI和数据中心:大型基础设施项目出现新的政策空间
人工智能和数据中心是乌兹别克斯坦近年来重点推动的新兴投资领域。根据乌兹别克斯坦总统官网公布的信息[vii],在卡拉卡尔帕克斯坦,乌方正在为人工智能项目和数据中心建立特殊投资制度。对于人工智能基础设施投资超过1亿美元的投资者,可以获得包括优惠电价、IT Park相关优惠以及进口设备关税优惠等支持,其中优惠电价可达到每千瓦时0.05美元。乌兹别克斯坦总统2026年在塔什干国际投资论坛上进一步表示[viii],在卡拉卡尔帕克斯坦人工智能和数据中心特别区域内,投资者可以享受至2040年的税费优惠,并由国家出资支持道路、电力和供水等基础设施建设。
当然,这类项目并不是普通IT公司的普遍优惠。1亿美元的投资门槛意味着其主要针对大型数据中心、AI基础设施和高密度算力项目。但对于正在布局海外算力中心、GPU集群或人工智能基础设施的大型中国科技企业而言,这一政策值得提前关注。
PART.07给中资企业的一份“税务自查清单”
综合乌兹别克斯坦近年来的税制变化,对于已经投资或者准备进入乌兹别克斯坦的中国企业,可以从以下几个问题进行初步自查:
第一,重新核对出口业务。如果企业过去按照出口税收优惠进行投资测算,应当确认2025年政策调整后是否仍然适用原有优惠,并重新计算项目税负。
第二,确认企业的经营性质。尤其是工程、安装、咨询、技术服务类企业,应当判断是否存在形成常设机构的风险。
第三,核查所在园区的优惠依据。不要只确认“园区有优惠”,而应当进一步确认优惠适用的税种、期限、投资条件以及政策变化后的处理方式。
第四,关注长期持有成本。制造业和基础设施项目应将土地税、财产税、水资源税以及其他地方性成本纳入长期投资模型。
第五,数字经济企业重新评估IT Park。软件、数字服务、电商及其他科技企业,应当根据实际业务判断是否存在适用特殊税制的可能。
第六,大型AI及数据中心项目提前研究特殊政策。对于投资规模较大的项目,税收、能源、设备进口和基础设施政策应当一并进行分析。
乌兹别克斯坦目前的税制可以概括为:一般税率相对清晰,特殊行业和投资区域的政策空间较大,同时税收优惠本身也处于持续调整之中。因此,对于中国企业而言,“15%的企业所得税”只是进入乌兹别克斯坦财税地图的起点。真正决定项目税务成本的,往往是企业选择在哪里投资、从事什么业务、采用什么投资架构,以及能否持续满足相应优惠政策的条件。
对于投资周期较长的项目,尤其需要关注税收政策变化对原有投资模型的影响。与其在项目落地后再处理税务问题,不如在投资结构形成之初,就把税收、海关、土地、外汇以及优惠政策的稳定性一并纳入项目设计。这或许也是理解乌兹别克斯坦财税制度最重要的一点:税率是静态的,投资结构和政策环境却是动态的。
注释
[i] 乌兹别克斯坦共和国官方法律信息系统LexUZ:《乌兹别克斯坦共和国税法典》,参考网址:https://www.lex.uz/ru/docs/4674893
[ii] 乌兹别克斯坦共和国官方法律信息系统LexUZ:《关于乌兹别克斯坦共和国2025年国家预算》,参考网址:https://lex.uz/ru/docs/7277659
[iii] 乌兹别克斯坦共和国经济和财政部(Ministry of Economy and Finance)相关税收政策资料,参考网址:https://gov.uz/en/imv/news/view/26833
[iv] 中华人民共和国国家税务总局:《中国居民企业赴乌兹别克斯坦投资税收政策问答》,参考网址:https://www.chinatax.gov.cn/chinatax/c102683/c5250640/content.html
[v] 乌兹别克斯坦投资促进机构(Invest Uzbekistan):《2030 Strategy Highlights》,参考网址:https://invest.gov.uz/en/reason/strategy
[vi] 乌兹别克斯坦国家统计委员会:《How many industrial zones and technology parks operate in Uzbekistan?》,参考网址:https://stat.uz/en/press-center/news-of-committee/69809
[vii] 乌兹别克斯坦共和国总统官网:《The implementation of artificial intelligence technologies to be elevated to a new level》,参考网址:https://www.president.uz/en/lists/view/8582
[viii] 乌兹别克斯坦共和国总统官网:《Address by the President of the Republic Uzbekistan Shavkat Mirziyoyev at the Fifth Tashkent International Investment Forum》,参考网址:https://president.uz/en/lists/view/9317