目 录
01总体框架:“2+5”文件体系的构成与逻辑
02顶层文件一:《关于完善商品住房销售制度的通知》
03顶层文件二:《关于改革完善房地产信贷管理 推动加快构建房地产发展新模式的意见》
04五个落地办法的重点、特色与此前操作差异
05与此前金融监管框架的整体差异(对照总表)
06结语
一、总体框架:“2+5”文件体系的构成与逻辑
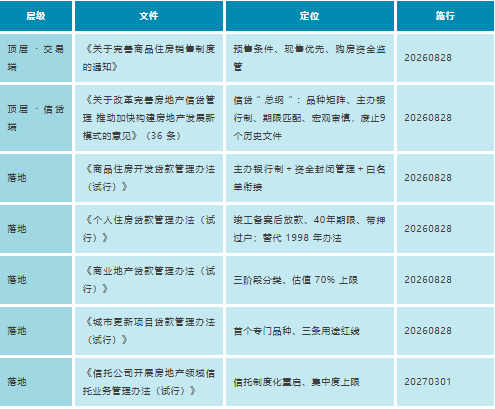
2026年8月28日,住建部、自然资源部、金融监管总局、人民银行同日发布七份文件,构成“2份顶层设计+5个落地办法”的房地产销售与融资制度改革组合。
二、顶层文件一:《关于完善商品住房销售制度的通知》
■ 2.1 重点内容
预售门槛统一提高:商品住房项目实行预售的,单体建筑应完成主体结构封顶;购房人支付的首付款、按揭贷款等购房资金全部存入资金监管账户。
现房销售优先:施行之日起新出让土地项目、已出让未取得建设工程规划许可证的项目优先现售;已取得工规证的项目鼓励现售;现售实行备案管理。
交房即交证:优化网签、不动产登记、抵押贷款流程,推动交付时同步取得不动产权证书。
项目开发公司制:商品住房开发实行项目开发公司制,落实工程质量首要责任及各方主体责任。
过渡安排:“存量从旧、增量从新”——施行前已取得工规证的预售项目,预售条件与资金监管按原政策执行。
■ 2.2 与此前操作的差异
预售取证标准:旧制为“投入资金达总投资25%”(1992年预售办法)+各地自定形象进度(部分地区“正负零”即可取证);新规全国统一为封顶,且为全国性下限。
现售:从个别城市试点转为全国性方向约束(新项目优先现售)。
资金监管:从各地差异口径转为全额强制监管。
交付:交房即交证从试点转为全国推行。
三、顶层文件二:《关于改革完善房地产信贷管理 推动加快构建房地产发展新模式的意见》
■ 3.1 重点内容
品种体系化“3+3+2”矩阵(开发/购房/运营三阶段),授权按需新设品种;全口径禁止土地出让金贷款(第五条)。
开发贷基础规则:资本金先于开发贷全额到位;主办银行制(一项目一主办行)+项目全部资金纳入主办行账户封闭管理;期限分层(预售≤3年/最长5年、现售≤5年/最长7年、商业地产开发≤7年);首次还本原则上在竣工备案后;受托支付。
购房贷:个贷期限30→40年、总偿债比上限55%→60%、预售项目竣工备案后发放;存量房贷利率协商/置换机制化;禁止加按揭与随市值浮动抵押贷;租赁团体购房贷最长30年、≤评估价值80%。
经营性贷款:经营性物业贷最长15年、≤评估价值70%;租赁经营性贷自有产权最长20年/80%、改造项目最长5年/≤应收租金70%,可置换前期开发贷。
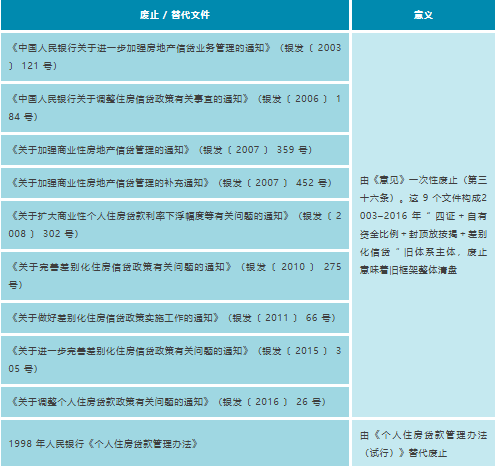
宏观审慎与旧规清盘:集中度、首付比、利率政策保留并由央行+金监总局确定;建立全口径统计(信贷/债券/股票/资管/境外);一次性废止9个央行文件,自印发之日起施行,已签合同按合同执行。
■ 3.2 与此前操作的差异
制度形态:2003年以来碎片化通知体系(121号文确立“四证”、35%自有资金、封顶放按揭)→36条系统化“总纲”,一次废止9个文件,规则体例化。
管理重心:从主体信用(集团授信、名单制)转向项目现金流(项目独立、封闭管理、集团风险切割)。
期限与放款时点:个贷30→40年;预售按揭放款从封顶推迟至竣工备案后。
存量房贷:2024年“批量调整”临时安排→协商/置换常态化机制。
资金管理:预售资金监管→主办行全口径归集封闭管理。
套利封堵:土地出让金贷款、加按揭、随市值浮动抵押贷全面禁止。
四、五个落地办法的重点、特色与此前操作差异
除信托办法2027年3月1日施行外,其余四个办法自印发之日起施行,均设新老划断或过渡安排。
■ 4.1 《商品住房开发贷款管理办法(试行)》
主办银行制:一项目一行,单独或牵头银团发放;资金账户、预售资金监管账户、定金账户均开立主办行。
全口径归集:开发贷、项目自有资金、现售资金等全部项目资金纳入账户封闭管理——口径大于以往预售资金监管。
期限与投放:预售≤3年/最长5年、现售≤5年/最长7年;首次还本原则上竣工备案后;放款与实物建设进度匹配、受托支付。
用途刚性:仅限本城市(地级及以上)项目;不得跨项目使用、不得缴土地出让金及相关税款、不得分红挪用。
抵押与白名单:土地+在建工程强制抵押,已网签/预告登记房屋不得作抵押物;依办法放款即入“白名单”(由申报制变发放即入)。
特色点评:将“集团信用融资”切换为“项目封闭融资”,放款即入白名单降低合规不确定性,是开发贷端的核心制度创新。从主体信用全面转变为项目资质。
■ 4.2 《个人住房贷款管理办法(试行)》
放款时点调整:预售项目个贷发放从“主体封顶”推迟至竣工备案后(受托支付至监管账户);现房备案后放款;二手房落实担保后放款。
偿债比与期限:月供/收入比≤50%维持;总债务/收入比55%→60%;期限上限30→40年。
带押过户入规:购买存在未结清贷款的房产,贷款人提供带押过户服务。
合作管控:不得与非法贷款中介合作;风控核心事项由贷款人独立开展。
制度更替:1998年人民银行《个人住房贷款管理办法》废止。
特色点评:按揭后移一个建设周期,是“销售制度改革+信贷改革”联动的核心条款;过渡期已取得预售许可证项目可按原规定执行。
■ 4.3 《商业地产贷款管理办法(试行)》
首次统一定义:按开发、购买、运营三阶段分别设定用途、期限、准入与管理要求。
期限与成数:开发≤7年;购买一般≤10年/最长15年;经营性物业贷一般≤10年/最长15年、≤评估价值70%、到期日早于产权证到期至少5年。
主办银行制移植:项目单独建账、封闭管理,项目间资金不得混同。
制度衔接:经营性物业贷用途可按2024年通知执行(延续偿还存量公开债等风险化解功能)。
特色点评:商业地产首次获得独立制度身份,从“类开发贷”转向“资产现金流融资”范式,为公募REITs退出预留估值与期限基础。
■ 4.4 《城市更新项目贷款管理办法(试行)》
首个专门品种:银行须设立“城市更新项目贷款”品种并落实专门责任部门。
准入:纳入城市更新规划及项目库、经营性收入足额覆盖贷款本息、借款人为市场化运营主体。
三条用途红线:不得缴土地出让金及相关税款;不得用于净地供应前的征收拆迁补偿;不得用于应由财政资金保障的事项。
反隐性债务:不得因入规划入库放松审查;不得接受政府隐性增信;不得以政府应付款项、无收益公益性资产抵质押。
风控与适用:大额项目银团化、经营权/收费权担保、资金封闭管理;国开行、农发行须在批准范围内开展。
特色点评:政策增量最大的一个文件——以“经营性收入覆盖+净地前禁用信贷”切分市场与政府投资边界,与《意见》禁止土地出让金贷款呼应。
■ 4.5 《信托公司开展房地产领域信托业务管理办法(试行)》
业务二分:房地产信托=资产服务信托+资产管理信托;投资资产分标准化与非标。
展业门槛:监管评级2级以上、最近两会计年度无连续亏损、净资产不低于10亿元(投资非标债权另加)。
项目制移植:以项目公司为融资与用款主体;四证齐全+资本金实缴+开发资质;主办行封闭管理且与托管行同一法人、三方合同;按进度分比例投放。
负面清单:不得发放流动资金贷款、缴土地出让款、用于土地储备、偿还股东借款,不得变相关联融资。
集中度:房地产信托余额≤实收规模5%;单一房企(集团)≤房地产信托余额20%;非标形式≤50%。
投资者保护:非标占比50%产品投资者须全部为非自然人(穿透核查);不少于48小时冷静期;股权投资原则禁止(已建成项目≤25%例外)。
特色点评:由“限制和禁入”转为“制度化重启”,集中度上限使其定位为特色业务而非支柱业务;存量到期结清,可与AMC合作化解风险。
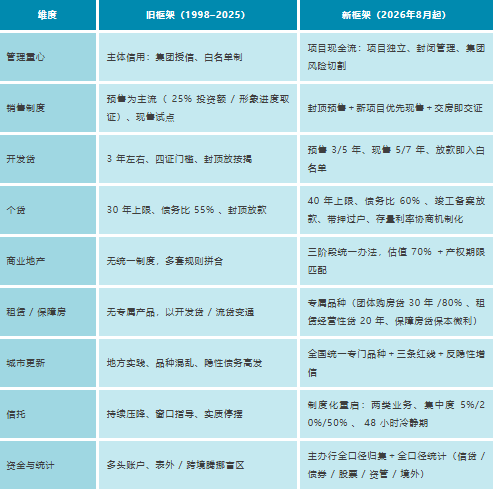
五、与此前金融监管框架的整体差异(对照总表)
■ 5.1 制度更替:一次废止10个历史文件
■ 5.2 新旧框架维度对照
六、结 语
从上世纪90年代出台的房地产预售制度,走过了三十年发展历程,而2026年9月开始的房地产市场,将逐步全面转向现售制,对于实体经济的发展及民生的保障迎来新的篇章。同时,金融供给端也将从分散规制全面迎来体系化的纲举目张时代。对于法律服务市场而言,也将进入新的调整时期,新体系意味着新的服务市场,旧规废止的法律适用专项、合同文本体系整体换代、尽调范式转型、争议解决新类型、风险处置与破产重整、新兴金融法律等板块都将迎来细分服务需求的增长。
主要资料来源:住建部、自然资源部、金融监管总局《关于完善商品住房销售制度的通知》(2026-08-28);人民银行、金融监管总局《关于改革完善房地产信贷管理 推动加快构建房地产发展新模式的意见》全文;金融监管总局官网《商品住房开发贷款管理办法(试行)》《城市更新项目贷款管理办法(试行)》全文及答记者问、新闻稿(2026-08-28);新华社、中国网财经、澎湃、人民网等关于五项新规与信贷管理改革的报道(2026-08-29);《信托公司开展房地产领域信托业务管理办法(试行)》;背景资料:银发〔2003〕121号文等9个被废止文件、《城市商品房预售管理办法》、建房规〔2022〕16号及2024年经营性物业贷款、存量房贷利率调整政策。