제1편중국 이중용도 품목 수출규제란?(제1편, 총 3편)
서언
최근 글로벌 수출규제 환경이 급격히 재편되고 있는 와중에, 중국은 미국의 「수출관리규정」(EAR) 및 한국의 「대외무역법」상 전략물자 제도와 대등하고 독립적인 이중용도 품목 수출규제 체계를 구축하였습니다.
관련 법규정에 따르면,“이중용도 품목”이란, 민간 용도와 군사 용도(또는 군사 잠재력을 높이는 데 도움이 되는)를 모두 갖춘, 특히 대량살상무기 및 그 운반수단의 설계·개발·생산 또는 사용에 이용될 수 있는 물품·기술·서비스(관련 기술자료 등 데이터 포함)를 의미하고,“수출규제”란, 국가가 중국 경내에서 경외로 이중용도 품목을 이전하는 것, 그리고 중국의 국민·법인·비법인 조직이 외국의 조직 및 개인에게 이중용도 품목을 제공하는 것(이중용도 품목의 무역적 수출 및 대외 증여·전시·협력·원조와 기타 방식으로 이루어지는 이전 포함)에 대하여 금지 또는 제한 조치를 취하는 것을 의미합니다.
중국내 한국기업의 입장에서, 기존의 수출규제는 미국의 對중국 압박 수단이며 한국 본사가 고민해야 할 사항일 뿐, 중국법인이나 공장과는 무관하다는 생각했을 것입니다. 그러나 「이중용도 품목 수출규제 조례」의 시행, 통일적인 규제 리스트 발표 및 희토류·핵심 광물 관련 일련의 규제 공고가 발효된 현재 이와 같은 생각과 이해는 더 이상 유효하지 않습니다. 중국의 이중용도 품목 수출규제는 독립적이고 강제성을 지닌 규범체계로 자리 잡고 있으며, 중국내 한국기업으로서는 피할 수 없는 컴플라이언스 의무가 되었습니다.
본 시리즈는 총 3편으로 구성되는 바, 제1편에서는 중국 이중용도 품목 수출규제에 관한 소개를, 제2편에서는 실무상 반드시 경계해야 할 인식 오류를, 제3편에서는 컴플라이언스 의무 준수를 위한 실행방법을 주된 내용으로 하여, 한국기업의 이중용도 품목 수출규제 대응에 조금이나마 도움을 드리고자 합니다.
1중국 이중용도 품목 수출규제 법체계
중국의 이중용도 품목 수출규제는 “법률 – 행정법규 - 리스트·목록 - 개별 공고”의 4단계, 상하 연결된 규범 구조를 형성하고 있습니다.
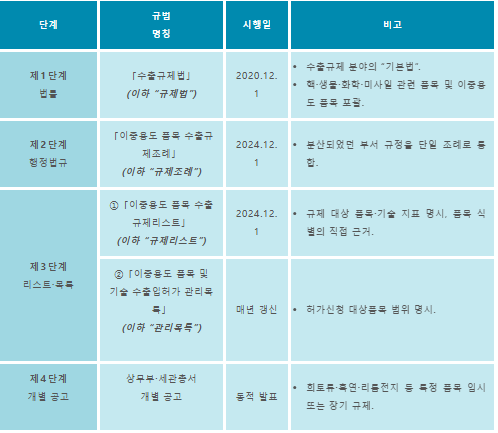
참고로, 「규제리스트」는 "어떤 품목이 규제 대상인지"를 정하고, 「관리목록」은 "규제 대상 품목 중 통관 단계에서 허가 대상이 되는 품목과 그에 대응하는 세관상품번호(HS 코드)"를 정하고 있습니다. 즉 양자는 “실체적 확정”과 “절차적 이행”의 관계에 있습니다. 한편, 「개별 공고」의 효력은 당해 연도 「관리목록」에 수록되었는지 여부를 전제로 하지 않습니다. 따라서, 기업의 판단 기준은 “규제리스트+관리목록+현행 유효한 개별 공고”를 모두 합한 범위로 삼아야 합니다.
2한국기업이 직면할 수 있는 주요 리스크
1) 재수출 리스크
한국이 원산지인 기술 또는 장비 또는 부품이 중국 공장에 들어온 후 제3국으로 재수출되면, 중국의 수출 규제와 한국의 「대외무역법」상 전략물자 재수출 승인이 동시에 발동될 수 있습니다. 한국기업의 이와 같은 “본사—공장—제3국” 연결에서 어떠한 고리라도 규제 대상이 될 수 있습니다.
가장 위험한 것은, 그룹내 책임 구분이 모호한 점입니다. 한국 본사는 “중국 공장이 중국측 컴플라이언스에 신경쓰겠지”라고 생각하거나 중국내 관련 규제를 잘 알지 못하고 있고, 중국 공장은 “원산지 허가는 본사 담당”이라고 생각하여, 양측 모두 이를 소홀히 하게 되면 잠재적인 리스크를 미리 인지하지 못할 수 있다는 것입니다.
2) 공급망 투과 식별 리스크
여러 단계의 공급라인에 은폐된 이중용도 품목, 전형적으로 디스프로슘·터븀 포함 희토류 영구자석은 모르고 있었거나 검사하지 않아 누락 신고되는 경우가 많으며, 최근 세관 처벌이 집중적으로 발생하는 유형이기도 합니다. 그 긴급성은 첫째, 원소 함량에 대한 요구(디스프로슘·터븀 0.1% 초과)가 극히 낮아 통상 HS 분류로는 전혀 식별되지 않고 기술 파라미터 차원의 실질 판단이 필요하다는 점, 둘째, 공급라인이 길수록 은폐된 품목이 공급라인 후방 기업에 의해 발견되기 어려워 식별 난이도가 높다는 점입니다.
따라서, 중국내 한국기업의 입장에서 볼 때, 공급업체에 대한 실사와 품목 검사가 “공급업체 진술”에 그쳐서는 아니되며, 공급라인 전방의 여러 단계까지 투과되는 품목 식별 매커니즘을 구축해야 할 것입니다.
3) 해외 매수인 규제명단 등재 리스크 (2차 연루)
기업은 거래 전·중·후에 외국 거래상대방이 “신뢰할 수 없는 실체 리스트”나 “이중용도 품목 수출통제 관리명단” 등에 포함되어 있거나 신규로 등재되는지 여부를 상시 모니터링하여야 합니다. 외국 거래상대방이 리스트에 등재되면 중국내 수출기업은 이에 대한 규제 품목 수출을 즉각 중단해야 하며, 그렇지 아니할 경우 세관의 조사뿐만 아니라 형사책임 추궁, 수출입 경영자격 정지·입찰 참여 제한 등 여러가지 제재를 받을 수 있습니다.
한국기업, 특히 중국에서 재가공 등을 거쳐 다시 중국 경외로 판매하는 한국기업의 경우, 리스트 체크 등을 포함하는 관리제도를 구축하고, 잠재적인 고객 유치 단계부터 해당 업체뿐만 아니라 그의 모회사·실제 지배자까지 모두 사전 조사를 할 필요가 있겠습니다.
4) 규제 범위 확장 리스크
중국의 이중용도 품목 수출규제 범위는 「규제리스트」와 상무부의 개별 공고를 통하여 동적으로 조정, 확장됩니다. 2024년 12월 통일 리스트 시행 이후 2025년 들어 희토류·흑연·초경재료(초경합금)·리튬전지 등 핵심 광물 관련 공고가 잇달아 발표되었으며, 오늘의 비규제 품목이 내일 새로운 공고로 인하여 갑자기 규제 대상이 될 수도 있습니다.
따라서 상무부·세관총서의 공고를 상시 모니터링하고, 임계치에 가까운 품목에 대해서는 별도의 식별·보관 기록을 유지하여 공고 발효와 동시에 수출 중단 및 허가 신청 등 대응조치를 취할 수 있도록 대비하여야 합니다.
3위법 결과: 행정책임 및 형사책임
무허가로 규제 품목을 수출하는 경우, 법적 결과는 주로 「규제법」과 「형법」하의 행정책임 및 형사책임 두 가지로 집중됩니다. 본 문장에서는 신용·통관 편의 차원의 부수적인 영향은 논외로 하고, 행정기관과 사법기관이 내린 실제 처벌·유죄 판단에 집중하여, 공개된 사례를 통하여 법집행 논리와 추이를 알아보고자 합니다.
1) 행정책임 대표 사례
사례1 (화동 지역·광전자 업계)
개요: 2023년 8월부터 2025년 4월까지, 광전자 업계 A사는 일반무역 방식으로 에피택셜 웨이퍼(Epitaxial Wafer) 8,741장을 수출 신고하면서 신고 총가액을 미화 20.28만 달러로 기재하였으나, 이중용도 품목 수출허가증을 취득하지 않았음. 세관 확인 결과, 해당 웨이퍼에는 질화갈륨(GaN)이 포함되어 「규제리스트」에 열거된 규제 품목(규제코드 3C001.b)에 해당하며, 수출 시 허가증을 갖추어야 하는 것으로 밝혀짐. 세관은 위법 경영액을 인민폐 140.62만 위안, 위법 소득을 인민폐 17,318.07위안으로 책정하고, 「수출통제법」 및 「행정처벌법」 제32조 제5항 등에 근거하여 위법소득 인민폐 17,318.07위안을 몰수하고 과태료 인민폐 50만 위안을 부과하였음.
시사점: 반도체 핵심 소재로서 질화갈륨(GaN)을 포함하고 있는 에피택셜 웨이퍼는 규제 대상임에도 장기간 수출 허가를 신청하지 않은 점은 명백한 법 위반이고, “모르고 있었다”는 항변으로 면책되기 어려움. 더욱 유의하여야 할 점은, 현재 세관은 반도체·디스플레이 등 한국기업이 집중된 업계와 직결되는 광전자 소재 기술 파라미터에 따른 정밀 식별과 장기적인 거래 데이터 추적을 통한 단속과 점검을 강화하고 있음.
사례2 (화동 지역·자동차 부품 업계)
개요: 2025년, 자동차 부품 업계 B기업은 일반무역 방식으로 튀르키예에 “자석” 24만 개(신고 규격: 네오디뮴 자석(NdFeB), 디스프로슘 6~8%)를 수출하면서 이중용도 품목 수출허가증을 취득하지 않았음. 세관 확인 결과 화물에는 규제 원소인 디스프로슘이 실제로 5.37% 함유되어 허가증을 갖추어야 했으며, 화물 가액은 인민폐 10.86만 위안이었음. 사건 발생 후, 해당 기업은 동일 품목의 허가증을 사후 취득하고 세관 조사에 협조하였으며, 위법 사실을 인정하고 처벌을 수용한 뒤 아직 국경을 넘지 않은 화물에 대해 자발적으로 수출 철회를 신청하였음. 세관은 「수출통제법」과 「세관 행정처벌 사건 처리 절차 규정」에 근거하여 과태료 인민폐 3.3만 위안을 부과하였음.
시사점: 상품번호(HS 코드)상 “일반 민간용 부품”으로 분류된다 하더라도 기술 파라미터가 규제 기준(임계치)을 넘어서면 허가를 받아야 함. 세관은 기술 파라미터에 대한 투과적 식별을 통해 자동차·전자 등 제조기업 제품에 숨은 규제 품목에 대한 단속과 점검을 강화하고 있으며, 사건 적발 후의 허가증 보완·조사 협조·수출 신고 철회 등의 정황은 처벌 경감에 유리함.
2) 형사책임 대표 사례
사례1 (화동 지역·금속 및 광물 제품 무역 업계)
개요: 2023.11~2025.2, A씨는 갈륨·저마늄·안티몬 등 금속괴 및 화합물 325여 톤을 구매하여 이중용도 품목 수출허가 없이 품명을 허위 기재하여 밀수출하였으며, 가치가 인민폐1.46억여 위안에 달함. 법원은 국가 금지 수출입 화물 밀수죄로 유기징역 14년 및 벌금 인민폐500만 위안, 수출 세금환급 사기죄로 유기징역 7년 및 벌금 인민폐100만 위안, 병합하여 유기징역 17년 및 벌금 인민폐600만 위안을 부과하였고, 밀수출을 도운 물류회사 및 직원에게도 각각 벌금형(인민폐100만 위안)과 형벌(유기징역 3년 및 벌금 인민폐10만 위안)을 선고하였음.
시사점: 이중용도 품목 무허가 수출행위가 밀수 범죄로 직접 인정되었고, 금액이 아주 커 양형 상한(15년)에 가까운 중형에 처하였으며, 신고·물류 등 보조적인 업무를 처리한 회사와 인원들도 함께 형사책임을 부담함. 본 사례는 「규제조례」 발효 후 사법기관에서 "규제 품목 무허가 수출"을 밀수 범죄로 인정한 상징적 판례 중 하나로서, 형사책임 추궁이 법조문에만 머무르지 않고 실제 집행됨을 보여주었음.
사례2 (화북 지역·광학 부품 업계)
개요: 2023~2025년, 모기업의 책임자 이모씨는 수출 허가를 취득하지 않은 상태에서 직원 고모씨를 지시하여 게르마늄 적외선 창(Germanium window)과 게르마늄 렌즈(Germanium lens) 등 다수 규제 품목을 일반 광학 부품으로 위장하여 10여 개 국가와 지역에 대량 수출하였고(물품 가치 인민폐500만 위안 초과), 수익을 은닉하기 위하여 비정상적인 루트로 대금을 수취하였음. 법원은 국가 금지 수출입 화물 밀수죄로 피고기업에게 벌금 인민폐 50만 위안, 고모씨에게 징역 3년(집행유예 4년) 및 벌금 인민폐 3만 위안, 국가 금지 수출입 화물 밀수죄 및 자금세탁죄로 이모씨에게 유기징역 5년 6개월 및 벌금 인민폐 6만 위안의 형벌을 부과하였음.
시사점: 규제 광학 부품을 “일반 광학 부품”으로 위장 수출한 행위는 주관적 고의가 명백한 밀수 범죄로 인정되었고, 수익 은닉을 위한 자금 세탁까지 결합되어 형량이 가중되었음. 또한, 법인과 책임자에 대한 “이중 처벌제”로부터 알 수 있다시피, 기업 책임자 개인의 형사책임도 피할 수 없음을 보여주었음.
4소결
국경을 넘나드는 컴플라이언스에는 “절대적인 안전”이란 없습니다. 한국기업을 가장 위협하는 것은 “이미 인지된 리스크”가 아니라 “자신과 무관하다고 믿었던 리스크”입니다. 레드라인을 미리 긋는 것이, 사후 행정·형사책임에 대응하는 것보다 훨씬 경제적이고 효과적이라는 사실은 많은 사례들이 증명하고 있습니다. 따라서, 중국내 한국기업, 특히 자동차, 반도체, 디스플레이, 화학공업, 자동화 장비 등 산업에 종사하는 기업은 빠른 시일 내에 중국 이중용도 품목 수출규제 대응을 위한 컴플라이언스 체계를 구축할 필요가 있겠습니다.
第一篇何为中国两用物项出口管制?(第1篇, 总3篇)
引言近年来全球出口管制格局加速重构,中国也已建立起与美国《出口管理条例》(EAR)以及韩国《对外贸易法》项下战略物资制度对等且独立的两用物项出口管制体系。
根据相关法律规定:
“两用物项”,是指既有民事用途,又有军事用途或者有助于提升军事潜力,特别是可以用于设计、开发、生产或者使用大规模杀伤性武器及其运载工具的货物、技术和服务,包括相关的技术资料等数据。“出口管制”,是指国家对从中华人民共和国境内向境外转移两用物项,以及中华人民共和国公民、法人和非法人组织向外国组织和个人提供两用物项,包括两用物项的贸易性出口及对外赠送、展览、合作、援助和以其他方式进行的转移,采取禁止或者限制性措施。
以在华韩资企业的角度而言,过去很容易把出口管制理解成美国对华施压的工具,认为那只是韩国总部需要考虑的事项,与中国法人或工厂无关。但在《两用物项出口管制条例》施行、统一的管制清单发布,以及稀土与关键矿产系列管制公告陆续生效之后,这种想法和理解已经站不住脚了。中国两用物项出口管制现已成为一套独立、具有强制力的规范体系,是在华韩企无法回避的合规义务。
本系列共三篇:第一篇主要介绍中国两用物项出口管制架构,第二篇主要提示实务中需要警惕的认知误区,第三篇主要给出落实合规义务的操作方法,希望能为韩资企业应对两用物项出口管制提供一些参考。
一中国两用物项出口管制的法律体系
中国两用物项出口管制已形成"法律—行政法规—清单与目录—临时公告"四个层级、上下衔接的规范结构。
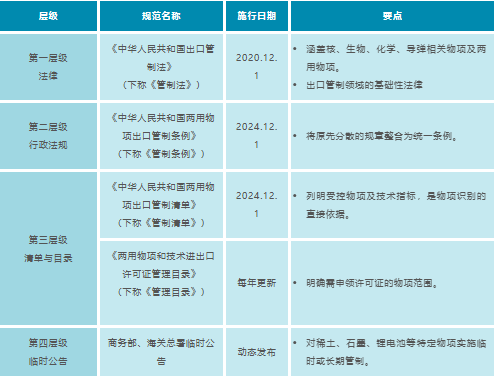
需要说明的是,《管制清单》解决"哪些物项受控",《管理目录》解决"受控物项中哪些在通关环节须办证、对应哪个海关商品编号",二者是"实体界定"与"程序落地"的关系;而临时公告的效力并不以纳入当年度目录为前提。企业判断口径应为"清单+目录+现行有效的公告"三者并集。
二韩资企业可能面对的主要风险
1. 再出口风险
韩国原产的技术、设备或零部件进入中国工厂后再出口至第三国,可能同时触发中国出口管制与韩国《对外贸易法》项下战略物资再出口审批。在"韩国总部—中国工厂—第三国"这一链条中,任何一个环节都可能成为受控节点。
最容易被忽视、也最危险的,是集团内部责任边界模糊:韩国总部认为"中国工厂自会处理中国这边的事",对中国规则本身也不熟悉;中国工厂则认为"原产国许可归总部负责",导致两边都以为对方在管,风险便在无人认领的空隙里累积。
2. 供应链穿透识别风险
多级供应链中隐藏的两用物项——最典型的是含镝、铽的稀土永磁体——常因"不知情"或"未检测"而漏报,也是近期海关处罚最集中的一类情形。其紧迫性体现在三点:其一,元素含量的管制门槛极低(镝、铽超过 0.1%),按通常的商品归类根本识别不出来,必须下沉到技术参数作实质判断;其二,供应链越长,隐藏物项越难被链条后端企业发现,识别难度成倍上升。
因此,站在韩资企业的立场上看,对供应商的尽职调查与来料检验,不能止于"供应商声明",而应建立能穿透至上游多级节点的物项识别机制。
3. 境外买方被列入管制名单的连带风险
企业应在交易前、交易中、交易后持续监测境外交易相对方是否已被、或新被列入"不可靠实体清单"、两用物项出口管制"管控名单"等。一旦被列入,境内出口企业须立即停止向其出口受控物项;否则不仅可能被海关立案调查,还可能面临刑事追责、暂停进出口经营资格、限制参与招投标等一系列不利后果。
对在华韩企而言,尤其是把货物进口到中国加工后再销往境外的企业,更有必要把名单核查纳入日常管理制度,并从潜在客户开发阶段起,把客户本身、其母公司及实际控制人都纳入事前筛查。
4. 管制范围动态扩张风险
中国两用物项出口管制的范围,通过《管制清单》与商务部临时公告动态调整、持续扩张。2024 年 12 月统一清单施行后,2025 年以来稀土、石墨、超硬材料、锂电池等关键材料相关公告密集出台;今天不受管制的物项,明天可能因一纸公告骤然进入管制范围。
因此,应常态跟踪商务部与海关总署公告,对接近技术临界值的物项单独留存识别与检验记录,确保公告一生效即可立即暂停出口、启动许可申请。
三违法后果:行政责任与刑事责任
未经许可出口受控物项,法律后果主要集中在《管制法》与《刑法》项下的行政责任与刑事责任两条线。本文暂不讨论信用与通关便利层面的附带影响,只聚焦行政机关和司法机关实际作出的处罚与有罪判决,借公开案例观察执法逻辑与趋势。
1. 行政责任典型案例
案例 1(华东地区 · 光电行业)
概述:2023 年 8 月至 2025 年 4 月,某光电制造企业以一般贸易方式申报出口外延片 8,741 片,申报总价 20.28 万美元,未申领两用物项出口许可证。经海关核查,上述外延片含氮化镓(GaN),属于《管制清单》所列管制物项(管制编码 3C001.b),出口应申领许可证。海关核定违法经营额140.62 万元、违法所得17,318.07 元,依据《管制法》和《行政处罚法》等规定,没收违法所得人民币 17,318.07 元,并处罚款人民币 50 万元。
启示:作为半导体核心材料,含氮化镓外延片属于明确受控物项,企业长期未申请许可,明确构成违法,"不知情"难以免责。更值得注意的是,海关正强化按技术参数对光电材料作精准识别,并通过长期交易数据追溯开展稽查——这与韩资企业集中的半导体、显示行业直接相关。
案例 2(华东地区 · 汽车零部件行业)
概述:2025 年,某外资汽车零部件企业以一般贸易方式向土耳其出口"磁石"24 万个(申报规格为钕铁硼、镝 6–8%),未申领两用物项出口许可证。经海关查核,货物实际含管制元素镝 5.37%,须凭《两用物项和技术出口许可证》出口,货物价值10.86 万元。案发后,该企业已补领同类货物许可证,配合海关查处、认错认罚,并对尚未出境货物主动申请退关。海关依据《管制法》和《海关办理行政处罚案件程序规定》第五十八条第二款,科处罚款人民币 3.3 万元。
启示:即便按商品编号归入"普通民用零部件",只要技术参数越过管制门槛,仍须办证。海关正通过技术参数穿透识别,加强对汽车、电子等制造企业产品中隐藏受控物项的查验;而案发后补证、配合、退关等情节,有利于获得从轻或减轻处罚。
2. 刑事责任典型案例
案例 1(华东地区 · 金属及矿产品贸易行业)
概述:2023 年 11 月至 2025 年 2 月,相关人员从国内采购镓、锗、锑等金属锭及化合物共 325 余吨,在未取得两用物项出口许可的情况下,以伪报品名方式走私出境,货值 1.46 亿余元。法院以走私国家禁止进出口的货物罪判处主犯有期徒刑十四年、并处罚金人民币 500 万元;以骗取出口退税罪判处有期徒刑七年、并处罚金人民币 100 万元;数罪并罚,决定执行有期徒刑十七年、并处罚金人民币 600 万元。为走私提供报关等协助的物流公司被判处罚金人民币 100 万元,该公司员工被判处有期徒刑三年、并处罚金人民币 10 万元。
启示:无证出口两用物项被直接认定为走私犯罪,且因涉案金额特别巨大,量刑极重;连报关、物流等辅助环节的公司和人员也一并承担了刑事责任。该案是《管制条例》施行后,司法机关对管制物项无证出口按走私犯罪追责的标志性判决之一,说明刑事追责并非停留在法条层面,而是已经落到实处。
案例 2(华北地区 · 光学器件行业)
概述:2023 年至 2025 年,某企业负责人李某在未取得出口许可的情况下,指使员工高某将锗窗口片、锗透镜等多项管制物项伪装成普通光学器件,批量向 10 余个国家和地区申报出口,涉案货值超过 500 万元;为掩盖犯罪收益,还层层掩盖资金真实来源。法院以走私国家禁止进出口的货物罪判处被告单位罚金50 万元,判处高某有期徒刑三年(缓刑四年),并处罚金3 万元;以走私国家禁止进出口的货物罪、洗钱罪判处李某有期徒刑五年六个月,并处罚金6 万元。
启示:把受控光学件"伪装成普通光学器件"出口,被认定为具有明显主观故意的走私犯罪;再叠加为隐匿收益而实施的洗钱行为,量刑进一步加重。此外,从对单位和责任人员的"双罚制"可知,企业负责人个人的刑事责任也无从回避。
四小结
跨境合规没有"绝对安全"。对韩资企业威胁最大的,往往不是"已知的风险",而是"自以为与己无关的风险"。事前划清红线,比事后应对行政与刑事责任要经济得多、也有效得多,这一点已被大量案例反复印证。因此,在华韩资企业——尤其是从事汽车、半导体、显示、化工、自动化设备等行业的企业——宜尽早建立专门针对中国两用物项出口管制的合规体系。