引言
2026 年 10 月 8 日,国家税务总局发布《全国税务行政处罚裁量基准(2026 年版)》(国家税务总局公告 2026 年第 20 号,以下简称“《税务处罚裁量基准》”),自 2026 年 11 月 1 日起施行。相隔一日,10 月 9 日,江苏省人力资源和社会保障厅公布《江苏省企业职工基本养老保险规定(修订草案征求意见稿)》(以下简称“《江苏草案》”),公开征求意见至 2026 年 11 月 9 日。
两份文件调整的对象各有侧重,指向的却是同一件事:社会保险费的征管规则。前者回答社保费“罚多少”,将用人单位逾期不缴或少缴社保费纳入全国统一的税务行政处罚裁量体系;后者触及“追多久”,拟为职工主张社保权益设定两年的受理时限。二者叠加,社保费征管在执法主体、处罚标准与权利主张时限三个维度上同步位移。
一、两项新规的背景与定位
《税务处罚裁量基准》的出台,是《中华人民共和国行政处罚法》(以下简称“《行政处罚法》”)第三十四条“行政机关可以依法制定行政处罚裁量基准,规范行使行政处罚裁量权”在税收治理领域的具体落实。此番统一之前,实践路径是“省级统一——区域统一”:东北、西南、西北、中南、华北、华东六大区域税务部门先后制定了区域内统一的裁量基准,解决了省内同案不同罚的问题,但区域之间的裁量差异始终存在。本次发布的基准覆盖 9 类 66 项税务违法行为,划分为“轻微、较轻、一般、较重、严重”五个阶次,逐项列明法定依据、适用条件与具体标准,裁量基准由此从区域分治走向全国统一。
《税务处罚裁量基准》属于行政规范性文件,是对法律、行政法规和税务部门规章所设定处罚的细化与量化,本身不创设处罚事项,也不改变法定处罚种类与幅度。官方解读明确,税务机关应当以法律、行政法规和税务部门规章作为作出税务行政处罚的依据。《行政处罚法》第十六条规定,除法律、法规、规章外,其他规范性文件不得设定行政处罚。这一定位决定了其在实务应用中的原则:定性看法律,量罚看基准。
《江苏草案》则属另一层面的规则供给。作为省政府规章的修订草案,其第四十条第三款拟直接为职工主张社保权益设定程序性门槛。以下分别展开分析。
二 、《税务处罚裁量基准》第 30 项:社保费处罚首次纳入统一裁量体系
第 30 项是本次《税务处罚裁量基准》在社保费领域最直接的变化。其规则要点可从处罚事项的归类、法律依据、分档标准与适用条件四个方面依次把握。
(一)处罚事项、依据与三档标准
《税务处罚裁量基准》将“用人单位在规定期限内不缴或者少缴社会保险费,经税务机关责令限期缴纳,逾期仍未缴纳”列为第 30 项处罚事项,归入“违反税(费)款征收管理类”。这一归类本身即具有意义:社保费处罚被置于与税款征收相同的规范类目之下。
处罚依据仍为《中华人民共和国社会保险法》(以下简称“《社会保险法》”)第八十六条:
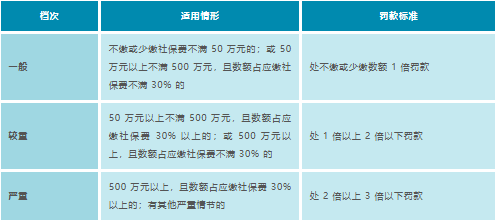
用人单位未按时足额缴纳社会保险费的,由社会保险费征收机构责令限期缴纳或者补足,并自欠缴之日起,按日加收万分之五的滞纳金;逾期仍不缴纳的,由有关行政部门处欠缴数额一倍以上三倍以下的罚款。
《税务处罚裁量基准》以“欠缴金额+费额占比”双维度将该幅度切分为三档:
(二)三项适用要点
其一,罚款存在前置程序,并非一经发现即行处罚。条文的适用以“经税务机关责令限期缴纳”且“逾期仍未缴纳”为条件。用人单位在责令期限内补缴到位的,不进入罚款环节。这是新规则下成本最低的处理时点,实务中应及时把握。
其二,法定幅度未变,变化在于征管职权归属与裁量标准的明确化。《社会保险法》第八十六条一倍至三倍的处罚幅度自 2011 年施行至今未作修改。本次调整的实质有两点:一是税务部门将社保费处罚正式纳入自身的行政处罚职权范围;二是以全国统一基准把原本宽泛的法定幅度切分为三档。裁量空间被压缩,执法的可预期性相应提升。
其三,裁量逻辑与税款类处罚同构。基准对社保费同样采用“欠缴金额+费额占比”双维度分档,与税款征收类事项保持一致。官方解读明确,这体现“税费皆重、税费一体、税费协同”的制度取向。鉴于全国标准已完成三档切分,各地方后续更新本地裁量基准时直接沿用的可能性较大。
三、《江苏草案》第四十条第三款:社保权益主张的两年时限
《江苏草案》涉及的是另一层面的问题:社保权益主张的时间界限。该款的条文内容、规范来源及其在实务中的影响,需要分别讨论。
(一)条文内容与规范来源
《江苏草案》第四十条第三款规定:
职工认为用人单位未按规定为其足额缴纳基本养老保险费的,应当在知道或者应当知道权利被侵害之日起两年内,向税务机关或者人力资源社会保障部门投诉;超过两年的,不予受理。
该款的规范来源是《行政处罚法》第三十六条。该条第一款规定,违法行为在二年内未被发现的,不再给予行政处罚;第二款进一步明确,该期限自违法行为发生之日起计算,违法行为有连续或者继续状态的,自行为终了之日起计算。《江苏草案》将“两年”写入投诉受理环节,与《行政处罚法》的两年普通时效方向一致。
(二)实务上尚存争议之处
社保追缴是否受时效限制,长期以来各地口径不一。一种观点认为,社会保险费征缴属行政征收性质,不同于行政处罚,法律未设时效,可作较长期间的追溯;另一种观点则主张参照两年普通时效把握。《江苏草案》该款处理的是“投诉受理”这一程序入口,并未直接回答追缴本身能否溯及两年以上,但其所释放的信号是清楚的:权利主张开始有了时间边界。若该款最终通过并为其他省份所借鉴,影响将是结构性的。
(三)征管手段的同步强化
《江苏草案》第三十七条规定:用人单位未按时足额缴纳基本养老保险费的,由税务机关责令限期缴纳或者补足,并自欠缴之日起按日加收万分之五的滞纳金;经责令限期改正拒不改正的,税务机关可以查询其存款账户,作出划拨决定,并可申请人民法院扣押、查封、拍卖其价值相当于应缴费额的财产以抵缴。用人单位采取转移、隐匿账户等手段妨碍追缴的,由税务机关作出强制征缴决定;对失信行为依法依规实施失信惩戒。征管手段的强化,与前述处罚规则的统一,构成同一进程的两面。
四、两项规则叠加后的征管图景
其一,税务机关全面承担社保费的征管与执法职能。从费款征收、责令限期缴纳、加收滞纳金,到查询账户、划拨款项、申请人民法院强制执行,再到行政处罚,职责链条已完整闭合。
其二,追缴时效这一实务中争议较大的点正在被立法者正视。
其三,时效窗口内的追缴力度预计将同步强化。征管权集中、数据能力提升、处罚标准统一,三者叠加,意味着,时效窗口内的追缴力度大概率只增不减。
五、新图景下的企业合规要点
第一,重视责令限期缴纳这一补救时点。罚款的适用以逾期未缴为条件,收到限期缴纳通知后,应在期限内完成缴纳,避免进入处罚程序。
第二,核查缴费基数与实际工资的匹配性。本次分档采用金额与占比双维度,缴费基数是否按实际工资申报,直接决定欠缴金额与占比所落入的阶次。长期按最低基数申报的企业,风险敞口最大。
第三,不宜直接将“追缴时效”理解为安全期。两年解决的是投诉是否受理,并不等于历史欠费当然免责;且在连续或继续状态下,时效自行为终了之日起算,对长期低报基数的用人单位而言,该时点通常较预期靠后。
结语
两份文件调整的规则层次不同,指向的却是同一进程:社保费的征管,正在从职责划转后的衔接期,转入标准统一、执法常态化的阶段,处罚标准全国划一、权利主张的时限渐次清晰。
本文基于公开文件整理,仅供一般性参考,不构成针对具体个案的法律意见。文中关于地方口径沿用的判断等为趋势性分析,以最终发布文本为准。